

食品框架 · 行业分析
1 行业简介
食品框架涵盖白酒、大闸蟹、蜂蜜、石斛、驼奶、陈皮、沙棘、孢子粉、三七、海参十大滋补与农特品类,横跨“礼赠+自用+健康养生”三大消费场景。2025年规上白酒销售收入5724亿元;全国大闸蟹产业总规模约824亿元;蜂蜜行业约289亿元。健康滋补需求升级带动石斛、驼奶、孢子粉、三七等品类快速增长。
食品类获客以“产地故事+健康功效+直播带货+礼盒场景”为核心,搜索词以品类词+功效词+产地词为主。信任(溯源、检测报告、试吃)是转化关键。
2 百度搜索案例
以“白酒”等核心词在百度搜索入口的展示形态为例,用户通过搜索触达行业服务的路径如下:竞价广告位在前、自然结果在后,标题、摘要与落地页信任背书(资质、价格、口碑)共同决定点击转化。下图为本行业核心词搜索页的示意案例(非实时截图)。
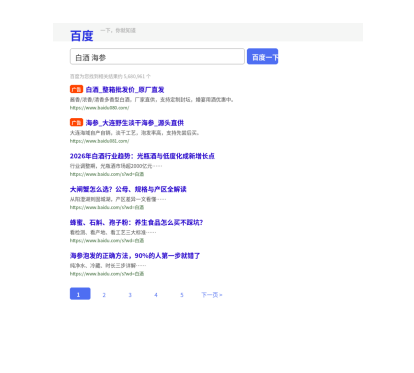

图 1 “白酒”百度搜索案例图(示意)
说明:本图为程序绘制的示意案例图,非实时搜索结果截图,仅用于展示行业搜索入口形态与获客链路。
3 搜索地域分布分析
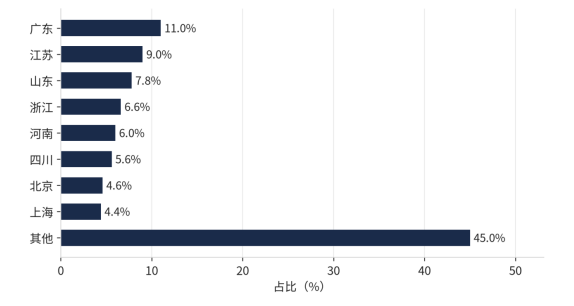

图 2 食品框架搜索需求地域分布占比图
数据来源:公开行业报告与搜索需求分布信息整理(2025—2026年),占比为估算值,仅供经营参考。
食品消费与人口、消费力正相关,广东、江苏、山东领先;产地型品类呈现地域集中(如大闸蟹看江苏、石斛看浙江云南、陈皮看广东、海参看山东辽宁),产地向全国消费市场辐射。
4 子行业分析
食品框架共包含 10 个子行业,以下逐一给出配图与简易数据分析:
4.1 白酒

图 3 白酒行业场景配图
图片来源:AI生成行业场景示意图(无文字、无品牌标识)。
白酒2025年规上销售收入5724亿元,处于量跌价稳的调整期,利润向头部集中(五巨头占利润六成)。光瓶酒、低度酒成为结构性机会,宴席与礼赠仍是基本盘。
表 1 白酒简易数据分析
|
分析维度 |
要点 |
|
市场规模 |
规上企业收入5724亿元(2025年) |
|
需求人群 |
30-60岁男性为主,宴席/礼赠场景 |
|
需求特点 |
品牌与面子属性强 |
|
趋势机会 |
光瓶酒超2000亿元、低度酒740亿元 |
|
获客建议 |
搜索品牌词+宴席场景短视频+经销商渠道 |
4.2 大闸蟹

图 4 大闸蟹行业场景配图
图片来源:AI生成行业场景示意图(无文字、无品牌标识)。
2025年全国大闸蟹产业总规模约824亿元,深加工贡献206亿元。中秋国庆为销售高峰,蟹卡预售模式成熟但投诉多,产地与规格透明化是竞争关键。
表 2 大闸蟹简易数据分析
|
分析维度 |
要点 |
|
市场规模 |
产业总规模约824亿元(2025年) |
|
需求人群 |
25-55岁,礼赠+家庭尝鲜 |
|
需求特点 |
节令性强、产地敏感 |
|
趋势机会 |
深加工产品(蟹黄酱等)占比25% |
|
获客建议 |
蟹卡预售+产地溯源直播+顺丰冷链承诺 |
4.3 蜂蜜
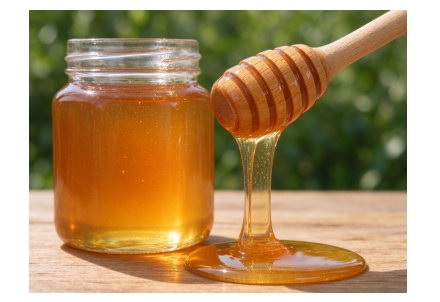

图 5 蜂蜜行业场景配图
图片来源:AI生成行业场景示意图(无文字、无品牌标识)。
蜂蜜行业规模约289亿元,产量全球第一。市场鱼龙混杂,成熟蜜与浓缩蜜之争突出,检测背书与产地故事是建立信任的核心。
表 3 蜂蜜简易数据分析
|
分析维度 |
要点 |
|
市场规模 |
约289亿元(2025年) |
|
需求人群 |
25-55岁养生人群、礼赠 |
|
需求特点 |
功效认知强,真假顾虑大 |
|
趋势机会 |
长熟蜜、功能蜜细分 |
|
获客建议 |
检测报告+蜂场直播+功效内容 |
4.4 石斛
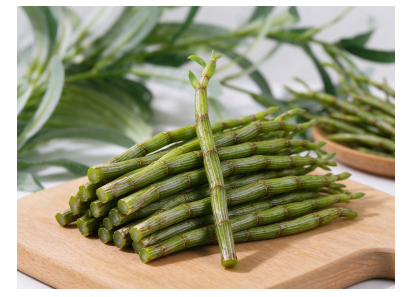

图 6 石斛行业场景配图
图片来源:AI生成行业场景示意图(无文字、无品牌标识)。
石斛(铁皮石斛)属传统滋补品,主产区浙江、云南、安徽。鲜条、枫斗、粉剂多形态,客单价高,养生中老年与送礼为主要客群。
表 4 石斛简易数据分析
|
分析维度 |
要点 |
|
市场规模 |
石斛产业规模数十亿元,区域集中 |
|
需求人群 |
40-65岁养生人群 |
|
需求特点 |
药食同源,重产地与年份 |
|
趋势机会 |
鲜炖、即食化产品 |
|
获客建议 |
产地溯源+养生内容+礼盒包装 |
4.5 驼奶
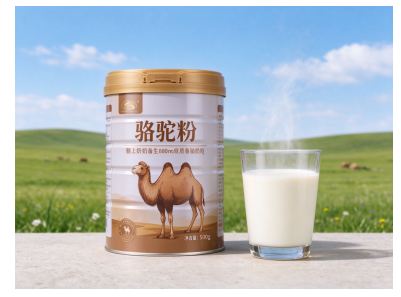

图 7 驼奶行业场景配图
图片来源:AI生成行业场景示意图(无文字、无品牌标识)。
驼奶(粉)以“小众奶”定位切入市场,主产区新疆、内蒙古。乳粉市场整体承压下,驼奶凭差异化营养卖点保持增长,但市场宣传夸大现象需注意合规。
表 5 驼奶简易数据分析
|
分析维度 |
要点 |
|
市场规模 |
驼奶粉市场规模数十亿元,增速高 |
|
需求人群 |
关注营养的母婴与中老年群体 |
|
需求特点 |
营养卖点驱动,价格偏高 |
|
趋势机会 |
配方升级、渠道下沉 |
|
获客建议 |
功效内容+牧场直播+检测背书 |
4.6 陈皮
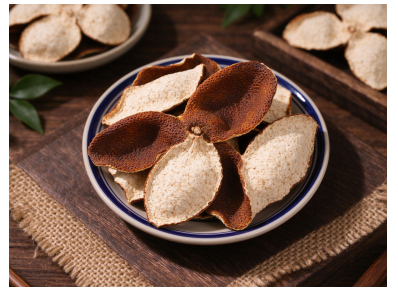

图 8 陈皮行业场景配图
图片来源:AI生成行业场景示意图(无文字、无品牌标识)。
陈皮以广东新会为核心产区,“年份+产地”决定价值,兼具食用、茶饮与礼品属性。老陈皮收藏属性带动高价市场,年轻化茶饮场景拓宽消费。
表 6 陈皮简易数据分析
|
分析维度 |
要点 |
|
市场规模 |
陈皮产业规模数百亿元(含茶饮) |
|
需求人群 |
茶饮爱好者、养生人群、收藏客 |
|
需求特点 |
年份与产地溢价明显 |
|
趋势机会 |
陈皮茶饮化、年轻化 |
|
获客建议 |
产地仓储展示+年份对比内容 |
4.7 沙棘
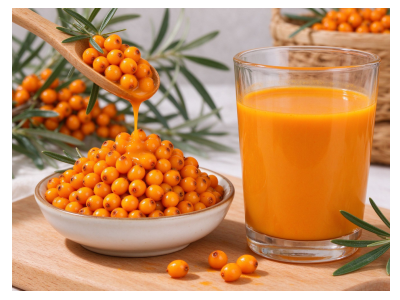

图 9 沙棘行业场景配图
图片来源:AI生成行业场景示意图(无文字、无品牌标识)。
沙棘以西北(新疆、内蒙古、甘肃)为主产区,维C含量高,饮品、原浆、油等多形态。健康饮品赛道带动出圈,产品差异化尚待建立。
表 7 沙棘简易数据分析
|
分析维度 |
要点 |
|
市场规模 |
沙棘产业规模数十亿元,增长中 |
|
需求人群 |
健康饮品消费人群 |
|
需求特点 |
功效认知培育中 |
|
趋势机会 |
沙棘原浆、功能性饮品 |
|
获客建议 |
产地故事+营养成分内容 |
4.8 孢子粉
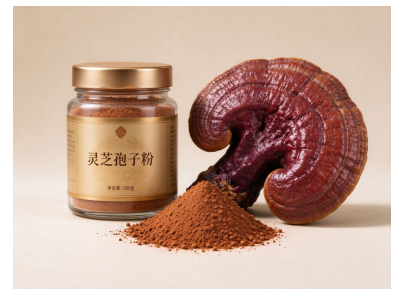

图 10 孢子粉行业场景配图
图片来源:AI生成行业场景示意图(无文字、无品牌标识)。
灵芝孢子粉主产区浙江、吉林、山东,破壁工艺是核心卖点。免疫调节功效认知强,中老年养生与肿瘤康复辅助市场为主,需规范宣传。
表 8 孢子粉简易数据分析
|
分析维度 |
要点 |
|
市场规模 |
孢子粉市场规模数十亿元 |
|
需求人群 |
45-70岁养生与康复人群 |
|
需求特点 |
重功效,信任门槛高 |
|
趋势机会 |
破壁工艺升级、剂型创新 |
|
获客建议 |
GMP工厂展示+成分检测+专家内容 |
4.9 三七
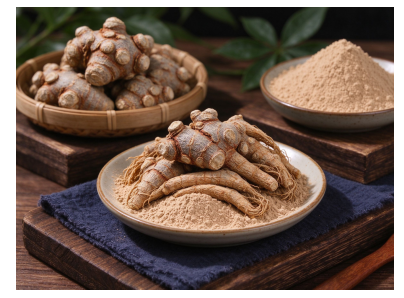

图 11 三七行业场景配图
图片来源:AI生成行业场景示意图(无文字、无品牌标识)。
三七以云南文山为核心产区,粉剂与原料两大形态,活血化瘀功效认知深。价格随行情波动大,产地直供与检测是渠道信任基础。
表 9 三七简易数据分析
|
分析维度 |
要点 |
|
市场规模 |
三七市场规模数十亿元,产地集中 |
|
需求人群 |
40-65岁养生人群 |
|
需求特点 |
产地敏感、行情波动 |
|
趋势机会 |
三七粉标准化、电商直供 |
|
获客建议 |
文山产地溯源+检测报告+功效内容 |
4.10 海参
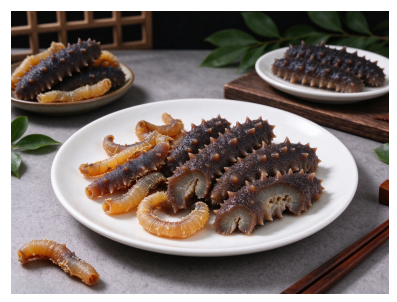

图 12 海参行业场景配图
图片来源:AI生成行业场景示意图(无文字、无品牌标识)。
海参以山东、辽宁为核心产区,淡干、即食多形态,客单价高,是滋补礼赠主力。泡发率、品质分级与溯源体系决定品牌溢价。
表 10 海参简易数据分析
|
分析维度 |
要点 |
|
市场规模 |
海参市场规模数百亿元 |
|
需求人群 |
40-65岁滋补人群、礼赠 |
|
需求特点 |
高客单、重品质与售后 |
|
趋势机会 |
即食化、订阅制 |
|
获客建议 |
海域溯源直播+泡发教学+售后承诺 |
5 子行业市场占比分析
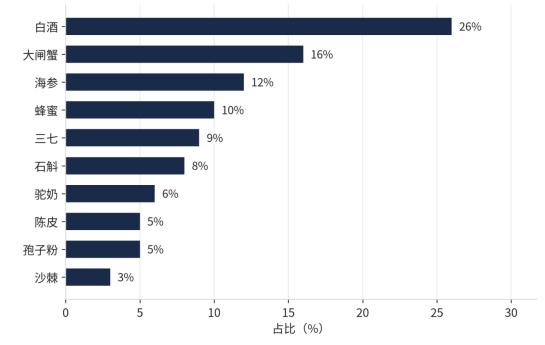

图 13 食品框架子行业市场占比分析图
数据来源:公开行业报告与市场规模信息整理(2025—2026年),占比为估算值,仅供经营参考。
白酒体量遥遥领先,但处于调整期;大闸蟹、海参为高客单价节令礼赠主力;蜂蜜、石斛、驼奶、孢子粉、沙棘、三七等健康滋补品类受益养生消费升级,增长更快。


